Após queda de 13,88% do Ibovespa, preço menor exige análise de dívidas e resultados
Analistas avaliam riscos dos juros altos, das contas públicas e da capacidade das empresas de gerar receita. Queda da cotação, sozinha, não define oportunidade.
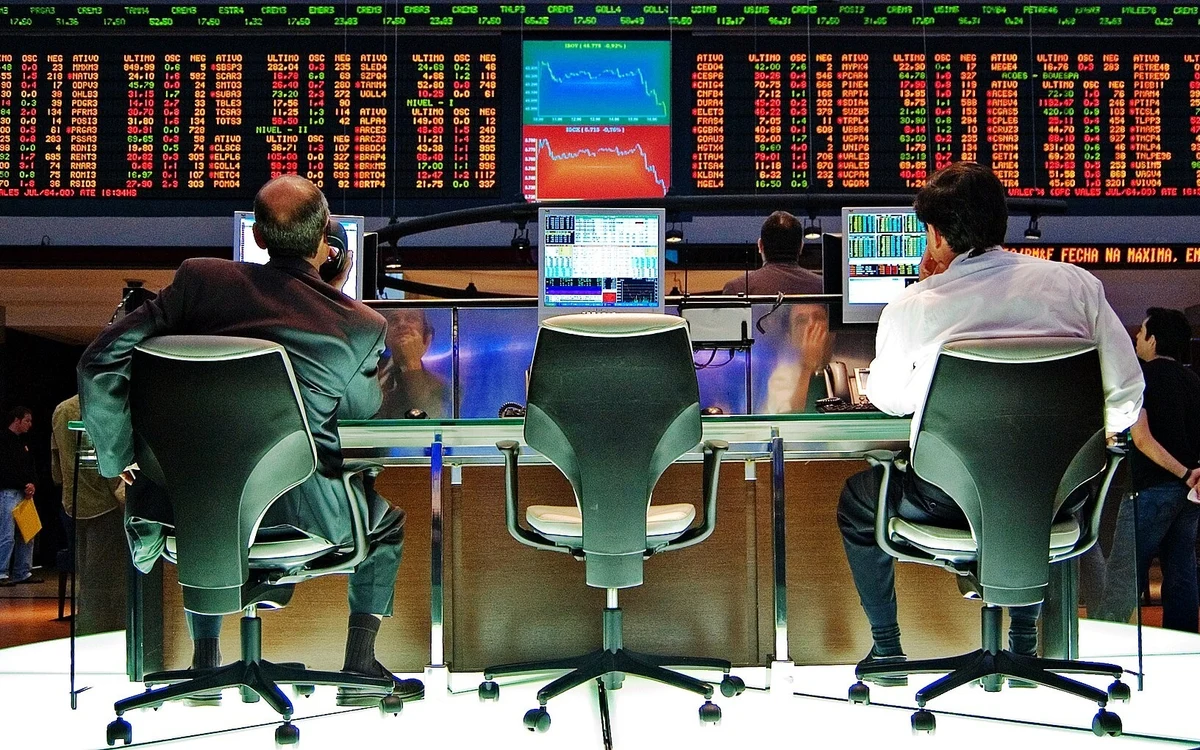
O Ibovespa caiu 13,88% na segunda-feira, 26 de outubro, e levou investidores a reconsiderar se preços menores justificam comprar ações. Para os especialistas ouvidos pelo g1, essa decisão exige olhar os resultados possíveis de cada empresa e suas dívidas. A redução da cotação, por si só, não demonstra que uma ação esteja barata.
O índice encerrou o dia em 176.608 pontos. Foi sua maior perda diária desde março de 2020, quando começava a pandemia de Covid-19. Na sexta-feira, 20 de março daquele ano, a queda havia sido de 13,92%.
Um levantamento da Elos Ayta calculou em R$ 734 bilhões a perda de valor de mercado da bolsa brasileira na segunda-feira, 26 de outubro. Para dimensionar o montante, ele se aproxima dos R$ 746 bilhões atribuídos ao valor de mercado da Petrobras.
A reação veio após a reeleição de Luiz Inácio Lula da Silva - PT. Parte dos investidores esperava a passagem para um governo de centro-direita e reviu suas posições diante de dúvidas sobre a política econômica, os gastos públicos e o controle da dívida do governo.
Como distinguir preço menor de ação barata
Olívia Flôres de Brás, presidente executiva da Magno Investimentos, explica que a capacidade de uma companhia produzir resultados não diminui necessariamente na mesma proporção em que suas ações caem. A análise precisa relacionar o valor cobrado pelo papel ao que o negócio pode entregar.
“Uma queda de 10% tampouco significa que as empresas perderam, de um dia para o outro, 10% de sua capacidade de gerar resultados. Significa que os investidores passaram a aceitar preços menores diante dos riscos percebidos.” A avaliação é de Olívia Flôres de Brás.
Na análise da executiva, quando aumentam as incertezas sobre a economia, também cresce a compensação que os investidores exigem para assumir o risco de aplicar dinheiro. A cotação pode cair por essa mudança de percepção, o que exige examinar a situação da empresa.
A Vault Research também relaciona parte da desvalorização ao desmonte de apostas em uma mudança para um governo de centro-direita. Segundo a corretora, aproximadamente US$ 4 bilhões, equivalentes a R$ 21,5 bilhões, entraram na bolsa em outubro com essa expectativa. Depois do resultado eleitoral, a saída dessas posições pressionou as cotações.
Para os analistas da Vault, entretanto, o resultado das urnas não reúne todos os fatores de risco. Eles apontam a situação das contas públicas, a inflação e as condições financeiras das companhias como problemas capazes de prejudicar os resultados dos negócios.
Juros e receitas entram na avaliação das empresas
“Mesmo depois do tombo, o Ibovespa segue cerca de 9% acima do início do ano, com fiscal, inflação e balanço das empresas piores. Pode haver alívio pontual, mas a direção é de queda.” Essa é a avaliação dos analistas da Vault Research.
O BTG Pactual pede cautela na seleção de ações e considera possível que ocorram novas perdas diante da elevação dos juros de longo prazo. Nas avaliações do banco, ganham atenção as companhias com receitas em moeda estrangeira, endividamento menor ou atividades menos sujeitas às variações da economia.
“As perspectivas de um real mais fraco podem favorecer as ações de exportadoras, como as produtoras de commodities metálicas, petróleo e gás, commodities agrícolas e exportadoras industriais”, dizem os analistas do BTG.
A relação de exportadoras mencionada pelo banco inclui Gerdau, Suzano, Vale, PRIO, SLC Agrícola, 3Tentos, São Martinho, WEG e Embraer. Algumas integraram o grupo restrito de papéis do Ibovespa que subiram na segunda-feira, 26 de outubro. São exemplos citados pela instituição em sua análise, que também considera a possibilidade de novas perdas no mercado.
Outra característica observada pelo BTG é a capacidade de atravessar juros elevados com menos dívidas. O banco chama de defensivas as ações de empresas menos sensíveis ao cenário econômico e considera que elas podem ter desempenho relativamente melhor nessas condições. Entre os nomes mencionados estão Caixa Seguridade, Porto Seguro e Ambev.
O peso das dívidas e das contas públicas
Petrobras e Itaú Unibanco também aparecem na avaliação do BTG entre as grandes companhias da bolsa. Para a estatal, o banco cita como aspectos favoráveis a relação com o petróleo, a proteção cambial e os dividendos distribuídos. Para o Itaú, considera que o banco está mais preparado entre os grandes bancos para lidar com dificuldades econômicas.
Na avaliação de uma possível compra, os especialistas orientam observar quanto tempo as empresas conseguem suportar juros altos. Esse ambiente eleva o custo de novos empréstimos, torna mais difícil pagar dívidas existentes e pode reduzir o dinheiro disponível para investir e expandir as atividades.
Por isso, o exame da cotação precisa vir acompanhado da análise dos resultados e do endividamento. As condições do próprio negócio não encerram a avaliação: as expectativas para as contas públicas e os próximos passos do governo na economia também influenciam o mercado.
O Goldman Sachs considera a situação fiscal o principal elemento para medir o risco brasileiro. Alberto Ramos, chefe da equipe de Pesquisa Econômica para a América Latina da divisão de Pesquisa de Investimentos Globais do banco, vincula a reação dos mercados aos sinais que o governo dará sobre sua política econômica.
Ramos aponta a definição do ministro da Fazenda e um plano mais claro de equilíbrio das contas para os próximos 4 anos como pontos a acompanhar. A articulação no Congresso também entra nessa avaliação: o Partido Liberal, o PL, reúne a maior bancada da Câmara, com 121 deputados, além de 29 senadores no Senado.
Na avaliação de Ramos, um Congresso mais à direita e uma oposição conservadora maior tendem a criar dificuldades adicionais para Lula aprovar medidas econômicas. O analista também considera limitado o capital político do presidente, que não poderá disputar a reeleição em 2030. São fatores que compõem a análise de risco e ajudam a explicar por que a queda das ações não responde, sozinha, à dúvida sobre comprar ou esperar.
Com informações do g1.